경매 투자 실패, 대출도 명도의 문제가 아니다. 진짜 문제는?
테라스가 경매 투자에서 가치와 가격 판단이 중요한 이유를 설명합니다. 대출과 명도에 대한 두려움보다 실제 매가·월세와 매입원가를 비교하는 기준을 먼저 세우자는 관점입니다.
테라스운영진 · 카페 매니저
· 4분 읽기
경매 스터디 처음 오시는 신입이나, 경매를 처음 접하시는 분들께 꼭 듣는 말이 있습니다.
"대출 안 나오면 어떡해요?" "명도 안 되면 어떡해요?"
둘 다 가장 많이들 무서워하시는 포인트입니다.
저도 처음엔 그랬고요. (불확실성이니 너무나 당연)
그런데 올해만 저희 경매스터디에서 낙찰 받은 게 100여 건이 넘습니다. 그중에 대출이 아예 안 나온 케이스, 0건입니다.
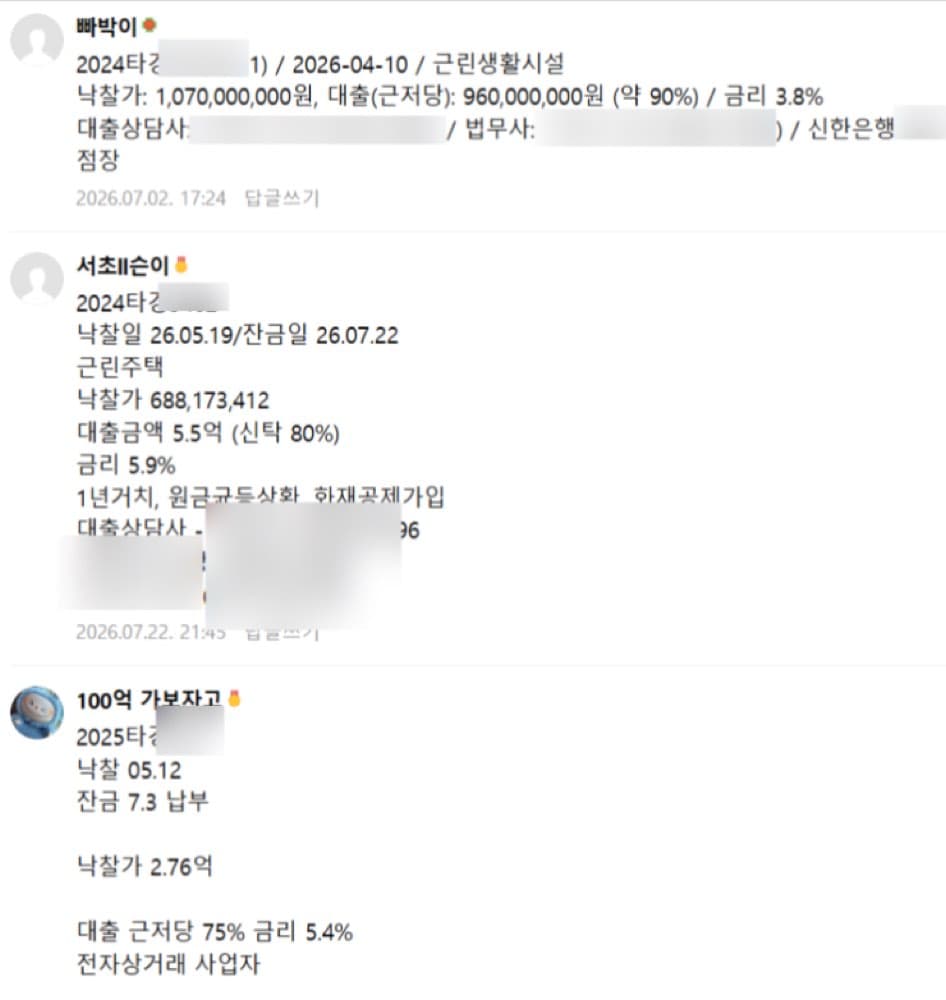
스터디 대출 네트워크를 통해서 정보도 주고 받고 있는게 주요한 원인이기도 하고요. 물론 혼자 알아보시면 막막하실 수 있습니다. 은행도 물건에 따라 말이 다르고, 담당자 바뀌면 또 달라지고요.
일반적인 대출 표인데, 다 맞는건 아니니 참고만하세요.
| 물건 종류 | 대출 한도 | 금리 | 비고 |
|---|---|---|---|
| 아파트·오피스텔 | 70~80% | 4.5~6.5% | 비규제 기준, 규제지역은 40%까지 축소 |
| 다가구·단독주택 | 60~90%(신탁) | 4.5~6.5% | 신탁안하면, 방공제(서울 5,500만원 등) 별도 차감 |
| 상가·토지 | 40~90% (편차 매우큼) | 4.8~8% | 감정평가 믿다가 골로 감 |
| 공장 | 70~90% | 5~6% | 업종따라 다름. 일반적인 대출 기준. |
| 유치권/법정지상권/지분 등 특수물건 | 1금융 대부분 불가, 2금융 40~50% 이하 | 고금리 | NPL·P2P 등 대안금융 고려 대상 |
대출은 아래 글 참고해보세요~ ▶건물대출공포의정체는확신부족
명도도 비슷합니다. 대다수의 명도는 사실 별게 없습니다. (지나고 보면...) 걱정하는 수준의 사고는 100건 중 1~2건 정도고요.
▶참고: [부동산경매] 경매명도잘하는법
문제는 혼자 하면 멘붕 오는 게 명도고, (이게 보통의 수준인지 나만 힘든건지 가늠이 안됨) 스터디 안에서 같이 풀면 수월하게 끝나는 것도 명도입니다.
오피스텔 두 채 낙찰받자마자 대출 3.9%에 재계약까지 수월하게 끝낸 분도 있고, 대구에서 파주 건물 입찰하면서 낙찰 전부터 원격으로 명도 준비해서 절반은 낙찰 전에 이미 퇴거까지 끝낸 분도 있습니다. 도움받을 데가 있으면 그만인 문제라는 소리죠.
그럼 뭐가 진짜 무서울까요?
가치 판단 미스를 하는 것입니다.
이 얘기를 수십번을 하고 또 하고 강조해도, 계속 할 수밖에 없습니다.
좋은 물건의 기준은 딱 하나입니다.
'가치 대비 투자하는 금액, 혹은 가치 대비 받을 수 있는 월세'
이것만 맞으면 나머지는 따라오고, 이게 틀리면 아무리 잘해도 남는 게 없습니다.
감정가 10억짜리가 실거래로는 7억인 물건도 있고 14억인 물건도 있습니다. 감정평가 금액을 믿는다는 건 투자자이기를 포기하는 것과 같습니다.
낙찰가가 싸 보인다고 바로 들어가는 게 아니라, 월세부터 파악하고 그걸로 수익률 역산해서 적정 매가를 뽑고, 그 다음에 낙찰가가 싼지 비싼지 따지는 겁니다. 숫자가 확인되지 않으면 그건 투자가 아니라 투기입니다.
대출이야 찾고 찾으면, 조건을 맞추어서라도 찾을수있고, 명도야 도움받고 낑낑대며 해결할수 있지만 (나코 스터디 들어가면 한방 해결)
'어떤 물건을 그 가격에 사는 게 맞는지'는 시간이 지난다고, 어거지로 찾는다고 될 문제가 아니라 정확하게 판단해야 하는 영역이거든요. 돌이킬수도 없고, 대신 봐줄 수가 없는 부분입니다.
결국 어떤 물건을, 어느 가격에 사는가. 그게 투자의 전부입니다.
처음 투자를 시작하면, 좋은가 나쁜가 프레임이 많이들 갇혀서 맴돕니다.
강남이고, 명동이고 좋죠. 하지만 50억짜릴 100억에 사고, 월세 500만원 겨우 나올까하는 건물을 30억, 40억에 사고 그러는게 과연 좋은 투자라고 볼수 있는걸가요?
가격을 계속 들여다봐야 합니다, 가치를 매번 판정해야 합니다.
숫자에 근거해서, 계속 봐야 해요. 어제 본 물건도 오늘 다시 숫자를 맞춰보고, 새로 나온 낙찰가도 또 비교해보고요. 경매라는 시스템이 저가에 매입할 수 있는 최고의 시스템이지만, 입찰가 책정은 입찰일 이후로는 돌이킬 수가 없는 구조라서 가격 책정에 미스가 나면, 그걸로 끝입니다. 대출도 명도도 과정에서 생긴 문제는 어떻게든 풀리고요, 가격 책정 미스는 풀리는 게 아니라 그냥 손해로 확정되는 거고요.
그래서 투자의 첫단추는 대출도, 명도도 아니고, "가격"입니다.
계속 잊지 말아야하는거라 재차 글 또 써봅니다.
저는 늘 스터디원의 낙찰욕심과 싸웁니다. (어떻게든 올려서 낙찰을 받고자하는 스터디원 vs 어떻게든 더 차익을 내는 가격으로 가이드하려는 저)
#경매하는 법#테라스#투자이야기
이런 글이 매주 올라와요
투놀은 2015년부터 경매를 같이 공부하는 사람들이에요. 추천물건을 같이 보고, 임장 가고, 낙찰 뒤 명도까지 같이 해요.